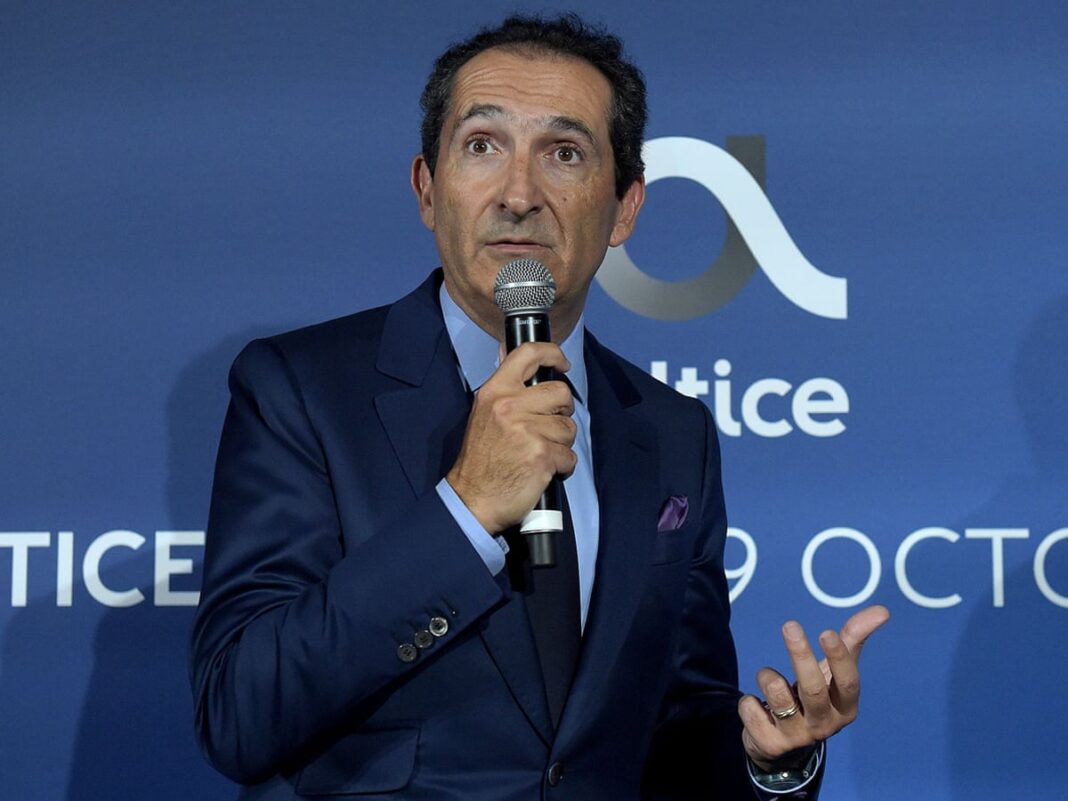

Après avoir conservé le contrôle de SFR au prix d’une restructuration majeure de sa dette en France, Patrick Drahi affronte une bataille autrement délicate aux États-Unis. Plusieurs puissants fonds d’investissement ont engagé des poursuites contre le milliardaire, accusé d’avoir organisé des transferts d’actifs au détriment de ses créanciers. Avec quelque 26 milliards de dollars de dette, une érosion continue de sa clientèle et des échéances financières majeures dès 2027, son opérateur Optimum Communications se rapproche d’une restructuration potentiellement judiciaire.
Le 28 septembre 2026, une coalition de créanciers comprenant Apollo Global Management, Oaktree Capital et Arini a engagé une procédure devant la justice new-yorkaise contre Optimum Communications, anciennement Altice USA, Patrick Drahi et plusieurs responsables du groupe.
Au cœur de leur offensive : une série d’opérations financières que les plaignants qualifient de transferts frauduleux, destinés, selon eux, à soustraire plusieurs milliards de dollars d’actifs aux garanties des prêteurs. L’homme d’affaires, qui détient environ 40 % du capital d’Optimum tout en contrôlant l’essentiel des droits de vote, se retrouve ainsi confronté à des investisseurs décidés à contester les mécanismes de sa restructuration.
Dans une analyse publiée le 9 octobre par Reuters Breakingviews, Jennifer Johnson estime que le rapport de force est nettement moins favorable à Patrick Drahi qu’il ne l’avait été lors des négociations sur la dette d’Altice France.
Des actifs stratégiques au cœur de la bataille judiciaire
Selon les créanciers, après l’échec de discussions au cours desquelles la direction d’Optimum aurait envisagé une réduction d’au moins 8 milliards de dollars de leurs créances, le groupe a réorganisé une partie de ses actifs. Des activités représentant environ les deux tiers de son EBITDA auraient été placées hors du périmètre des garanties existantes et utilisées pour sécuriser de nouveaux financements.
Pour les plaignants, ces opérations auraient modifié à leur détriment l’ordre de priorité économique entre prêteurs et actionnaires. Ils demandent désormais à la justice de revenir sur les transferts contestés.
Optimum réfute toute illégalité. L’opérateur affirme que ses décisions ont été prises conformément aux contrats de dette et au droit applicable, dans l’objectif de protéger et de maximiser la valeur pour ses parties prenantes. Il entend défendre sa position par les voies judiciaires appropriées.
Les prêteurs ont également resserré leurs rangs à travers un accord de coopération destiné à limiter les négociations séparées. L’enjeu est d’empêcher qu’une fraction des créanciers accepte individuellement une offre moins défavorable, affaiblissant ainsi la position collective du groupe.
Le mur de la dette de 2027
La procédure intervient dans un contexte d’urgence financière. D’après le rapport trimestriel déposé auprès de la Securities and Exchange Commission (SEC), Optimum disposait au 30 juin 2026 d’environ 1,3 milliard de dollars de trésorerie. Dans le même temps, 4,12 milliards de dollars de dette doivent être remboursés en avril 2027 et 2,23 milliards en juillet, soit près de 6,35 milliards de dollars au total.
La direction reconnaît que ses ressources et ses flux financiers prévisionnels ne suffisent pas à honorer ces échéances sans refinancement, restructuration ou apport de capitaux. Ses comptes signalent une incertitude substantielle sur la capacité de l’entreprise à poursuivre normalement son activité si aucune solution n’est trouvée.
La dégradation opérationnelle réduit encore les marges de manœuvre. Au premier semestre 2026, Optimum a perdu plus de 97 000 abonnés résidentiels à l’internet haut débit, après une hémorragie de 188 000 clients sur l’ensemble de 2025. En 2021, son EBITDA dépassait 4,4 milliards de dollars ; pour 2026, les analystes interrogés par Visible Alpha tablent sur un niveau légèrement inférieur à 3,2 milliards.
Cette contraction reflète la pression concurrentielle, le mécontentement d’une partie des abonnés et les investissements nécessaires au déploiement de la fibre, sur fond de politique de réduction des coûts.
Le précédent SFR, une victoire difficile à reproduire
Patrick Drahi avait pourtant démontré en France sa capacité à négocier avec ses créanciers. La restructuration d’Altice France lui a permis de conserver 55 % du capital du groupe, une participation valorisée autour de 2,5 milliards d’euros, tandis que ses prêteurs acceptaient une réduction de dette de 8,6 milliards d’euros.
Cette issue avait préservé sa position de contrôle sur SFR. Mais, selon Reuters Breakingviews, la configuration américaine est plus sévère : l’activité se contracte, les pertes attendues par les investisseurs sont importantes et même les créanciers les mieux placés dans la hiérarchie de remboursement pourraient subir de lourdes décotes.
En juin, l’endettement représentait environ huit fois l’EBITDA. Ramener ce ratio à quatre fois supposerait, dans l’analyse de Breakingviews, une réduction globale de dette pouvant avoisiner 50 %. Les obligations senior se négociaient alors autour de 45 % de leur valeur nominale, révélant l’ampleur des pertes déjà intégrées par le marché.
Les créanciers pourraient donc se montrer réticents à accepter un accord préservant une valeur significative pour Patrick Drahi et les autres actionnaires alors qu’eux-mêmes supporteraient l’essentiel de l’effort financier.
Une faillite judiciaire comme levier de négociation
Deux issues se dessinent. La première consisterait à négocier une restructuration volontaire, avec un effacement partiel de la dette et un rééchelonnement des remboursements, afin d’éviter une procédure collective.
La seconde passerait par une restructuration sous contrôle de la justice américaine, notamment dans le cadre du Chapter 11. Une telle procédure pourrait offrir aux créanciers un moyen supplémentaire de contester les transferts d’actifs, au prix de délais et de coûts susceptibles d’affaiblir encore l’opérateur.
Le temps presse pour les deux camps. Patrick Drahi doit préserver l’activité et refinancer des échéances imminentes, ses créanciers cherchent à sécuriser le maximum de valeur avant que la situation commerciale d’Optimum ne se dégrade davantage.